
ArcelorMittal (MT), le sidérurgiste luxembourgeois, renonce à relancer son aciérie ukrainienne de Kryvyi Rih et passe une charge d'environ 1 milliard de dollars. Mais cette charge tombe sur un bénéfice déjà mince, avec une marge nette de 2,88%.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Actifs industriels, résultat comptable |
Une aciérie que le groupe ne peut plus faire tourner
ArcelorMittal a annoncé le 25 septembre, dans un communiqué réglementaire, qu'il n'était plus en mesure de relancer son site de Kryvyi Rih, dans le centre de l'Ukraine, dans des conditions sûres et durables. L'usine a été visée par quatre frappes de missiles en cinq semaines, la dernière le 21 septembre. Elles ont tué cinq salariés et en ont blessé dix-sept, dont un reste dans un état critique.
ArcelorMittal, c'est l'acier des rails, des poutres de chantier et du fer-blanc des boîtes de conserve, produit sur plusieurs continents à partir du minerai de ses propres mines.
La conséquence comptable est une dépréciation d'environ 1 milliard de dollars, soit près de 878 millions d'euros selon Boursorama. Une dépréciation, c'est la reconnaissance dans les comptes qu'un actif vaut moins que ce qui était inscrit au bilan : ici, les installations de Kryvyi Rih. L'opération est non monétaire : aucun argent ne sort des caisses, et le groupe n'attend aucun effet sur son excédent d'exploitation. Il précise avoir apporté 700 millions de dollars à sa filiale ukrainienne depuis février 2022 pour maintenir l'activité.
La source a ses limites. Le communiqué ne dit ni dans quel trimestre la charge sera comptabilisée, ni ce que pesait le site dans le chiffre d'affaires du groupe. La direction du site indique que les discussions avec le gouvernement ukrainien se poursuivent et que l'effort porte désormais sur la préservation des installations, pour garder la possibilité de redémarrer à la paix.
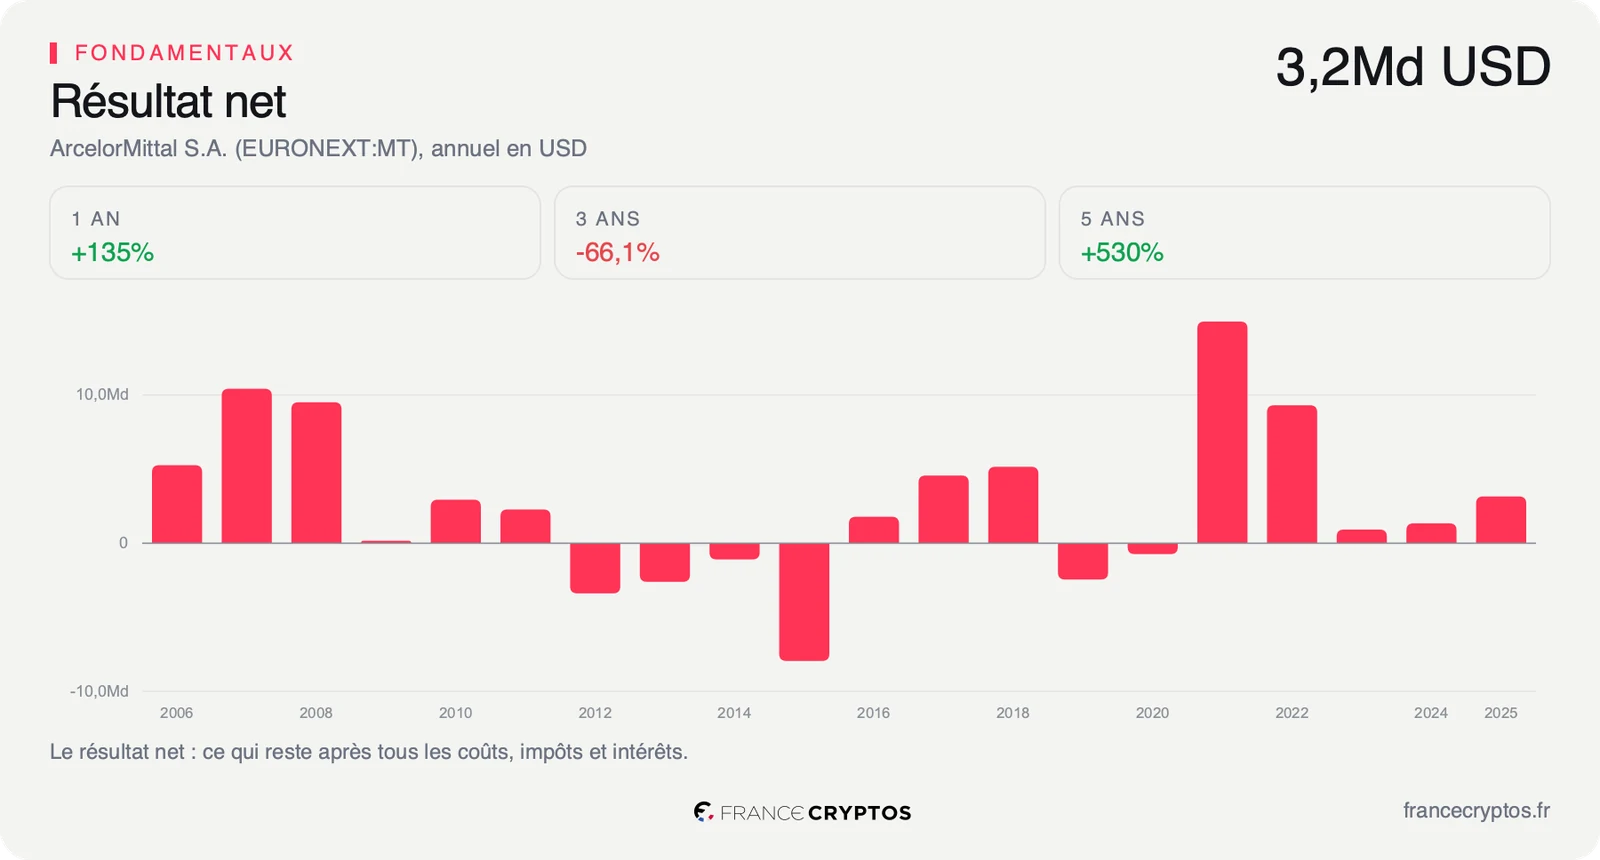
Rapportée aux comptes, la charge pèse lourd sur le résultat : elle représente près d'un tiers du bénéfice net de l'exercice 2025, qui s'élevait à 3 152 millions de dollars.
Une perte comptable, pas une perte de trésorerie
Le canal de cette annonce passe par le bilan et par le résultat publié, pas par la caisse. La dépréciation réduit la valeur des usines inscrite au bilan et fera baisser le bénéfice du trimestre où elle sera passée, mais elle ne coûte pas un dollar de plus au groupe.
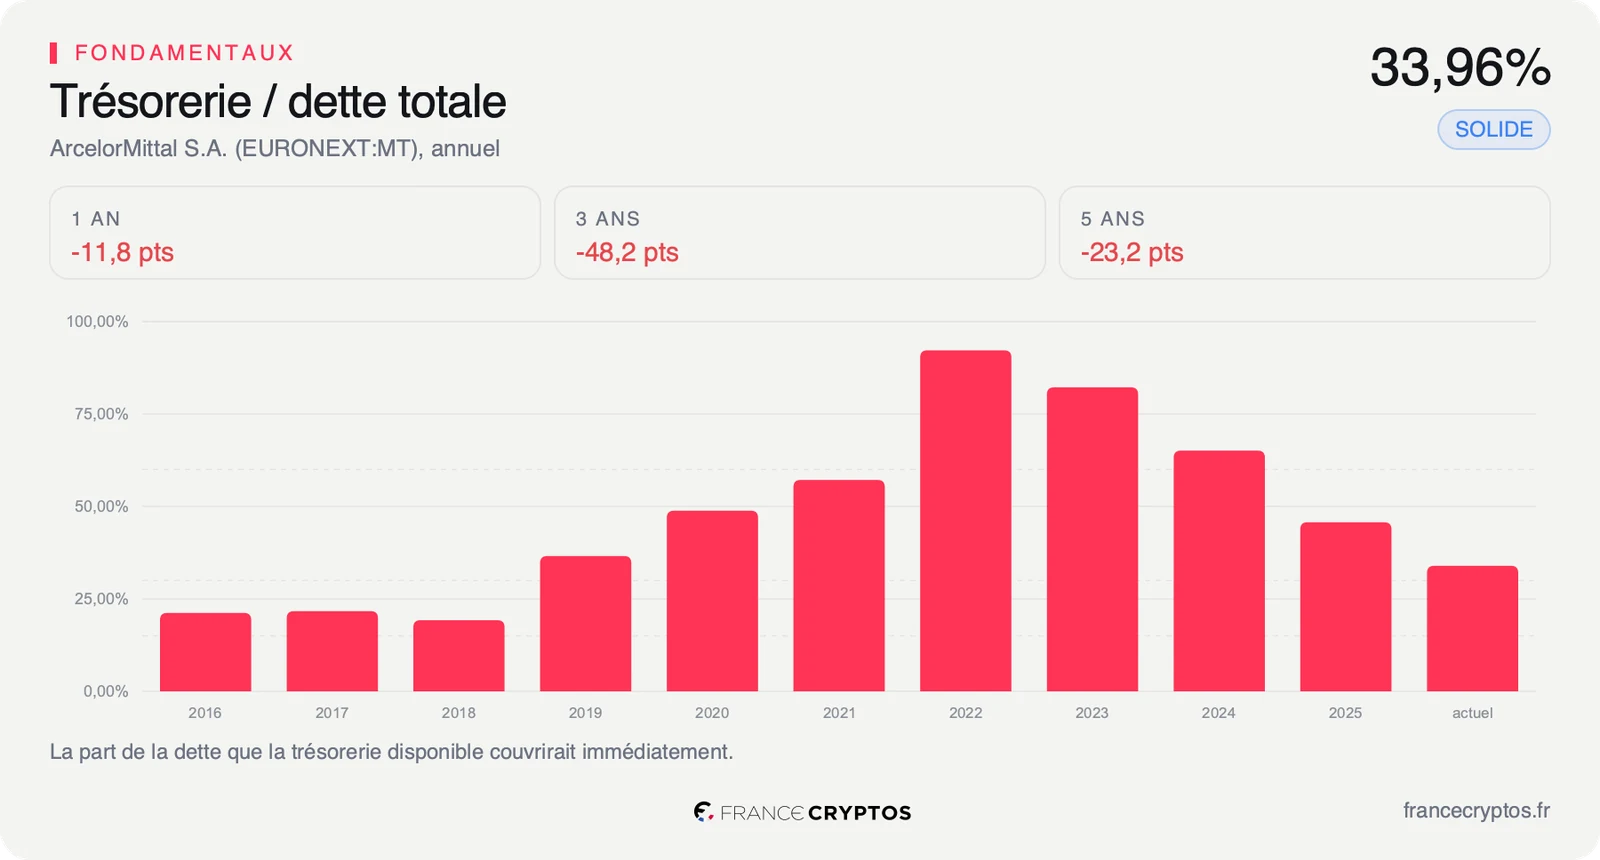
La vraie question est donc celle de la marge de manoeuvre. La trésorerie couvre 33,96% de la dette totale : pour 100 dollars empruntés, le groupe garde environ 34 dollars disponibles. Sa dette nette, ce qui reste dû une fois cette trésorerie déduite, représente 1,55 fois son excédent d'exploitation annuel, contre 1,24 pour la médiane des 225 sociétés de son sous-secteur. Le bilan est un peu plus chargé que celui du sidérurgiste médian, sans être tendu.
Les flux de trésorerie, eux, n'offrent aucun coussin. Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, ressort à -102,89 millions de dollars sur douze mois. Rapporté au prix de l'action, il rend -0,19%, contre 1,53% pour la médiane du sous-secteur : là où un sidérurgiste médian dégage un peu plus de 1,50 dollar de trésorerie par an pour 100 dollars investis, ArcelorMittal n'en dégage aucun.
Le résultat, lui, est structurellement irrégulier, et c'est ce qui donne son poids à la charge. Le bénéfice net est passé de 14 956 millions de dollars en 2021 à 919 millions en 2023, avant de remonter à 3 152 millions en 2025 : l'acier est un métier de cycle, où les prix de vente font et défont les résultats d'une année sur l'autre. Une dépréciation d'un milliard pèse peu au sommet du cycle, beaucoup plus quand le bénéfice est encore en convalescence.
Reste l'ancrage habituel de ce dossier, qui fait défaut ici. Le Reverse-DCF, le calcul qui part du cours pour retrouver la croissance que le marché suppose, a besoin de flux de trésorerie positifs pour démarrer, et la comparaison du multiple avec sa propre histoire n'est pas publiée. Le seul repère disponible est le prix payé : le titre se paie 30,29 fois ses bénéfices publiés, contre 21,12 pour la médiane du sous-secteur, soit près d'une fois et demie le prix payé pour le sidérurgiste médian. La comparaison avec les 225 sociétés du sous-secteur montre sur quelles mesures cet écart se creuse.
Ce que le marché en fait déjà
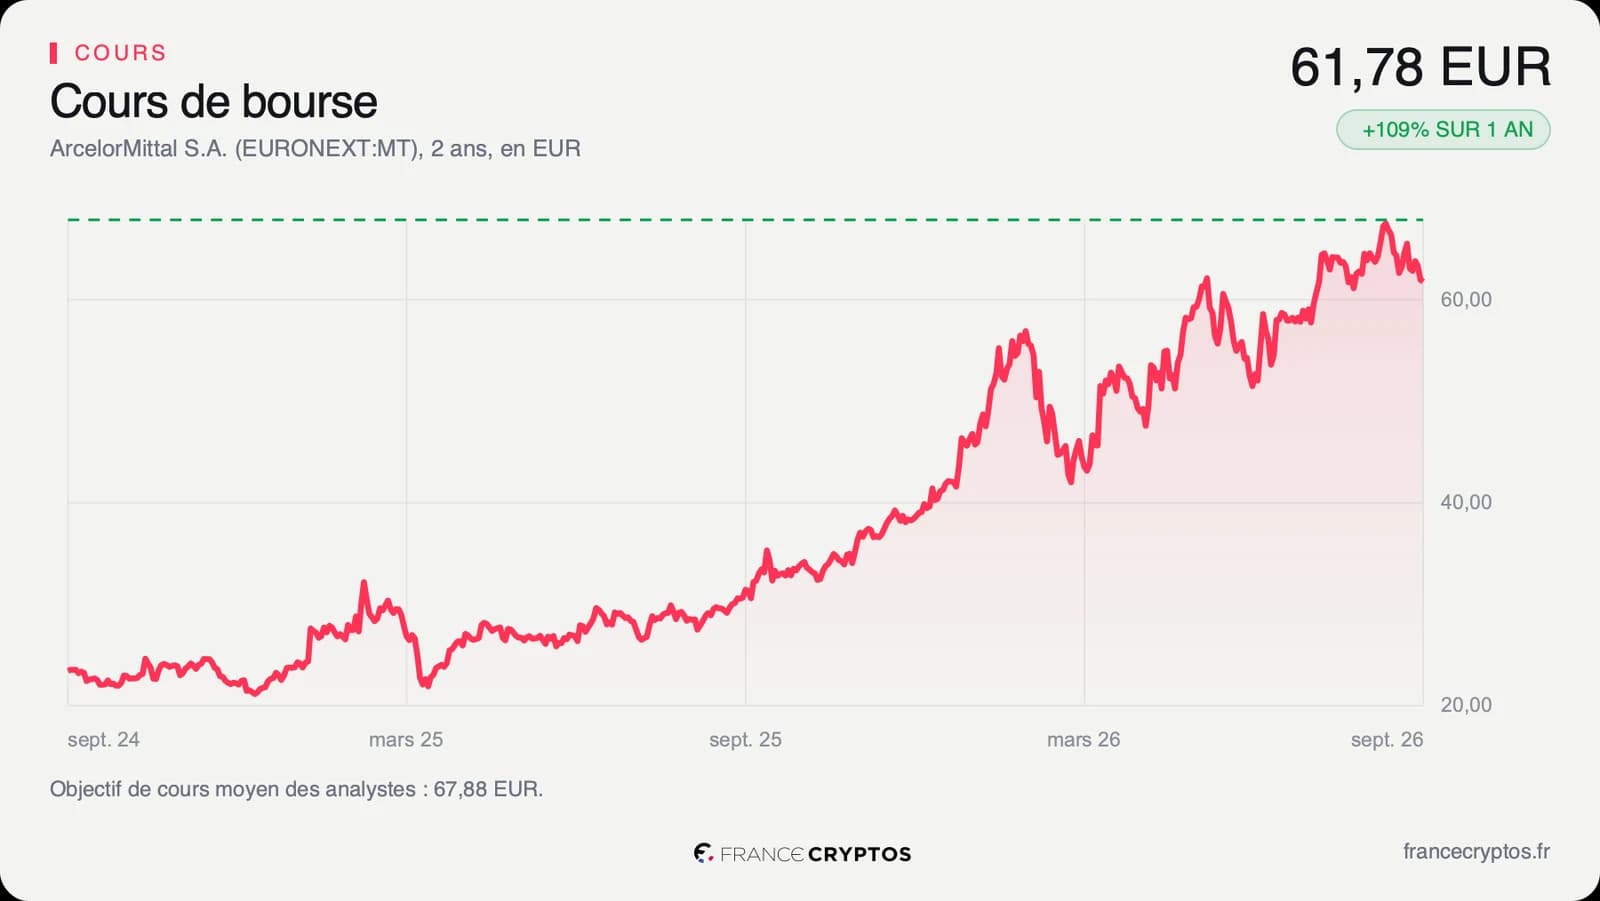
À la clôture du 25 septembre, l'action ArcelorMittal valait 61,78 euros, contre 62,00 euros la veille, soit un repli de 0,35%. Elle avait pourtant gagné jusqu'à 1,8% en séance, à 63,16 euros selon Boursorama. Le marché a donc à peine réagi à la charge.
Cette indifférence s'explique par le chemin parcouru. Le titre a progressé de 109,34% en un an et de 63,39% depuis le 1er janvier. Il se tient à 82,33% de sa fourchette des cinquante-deux dernières semaines, comprise entre 30,18 et 68,56 euros, soit 9,89% sous son plus haut. L'essentiel de la hausse a été fait avant l'annonce, et une charge sans sortie de trésorerie ne remet pas en cause ce qui l'a portée.
Le consensus reste favorable. Les 14 analystes qui suivent la valeur se répartissent en 10 avis positifs, 4 neutres et aucun négatif, pour un objectif moyen d'environ 77 dollars, publié en dollars, soit environ 10% au-dessus du cours converti à 70,42 dollars. Cet objectif est celui du consensus, pas celui de cet article. Les objectifs vont d'environ 55 à 93 dollars, et le plus bas se situe donc sous le cours actuel.
Les attentes de bénéfice ont pourtant pris le chemin inverse. Sur les trois derniers mois, les analystes ont abaissé de 8,43% leur estimation de bénéfice par action pour l'exercice en cours, pendant que le cours continuait de grimper. Le prix et les prévisions de résultat évoluent donc en sens contraire, et c'est l'écart qu'une charge exceptionnelle vient rappeler sans le créer.
Selon JP Morgan, cité par Boursorama, la baisse des importations d'acier ukrainien soutient les hausses de prix en Europe. C'est la lecture qui explique la divergence du jour : le marché regarde moins la perte d'une usine que l'effet de sa disparition sur les prix de ses concurrents européens, dont ArcelorMittal fait partie.
Le point de bascule
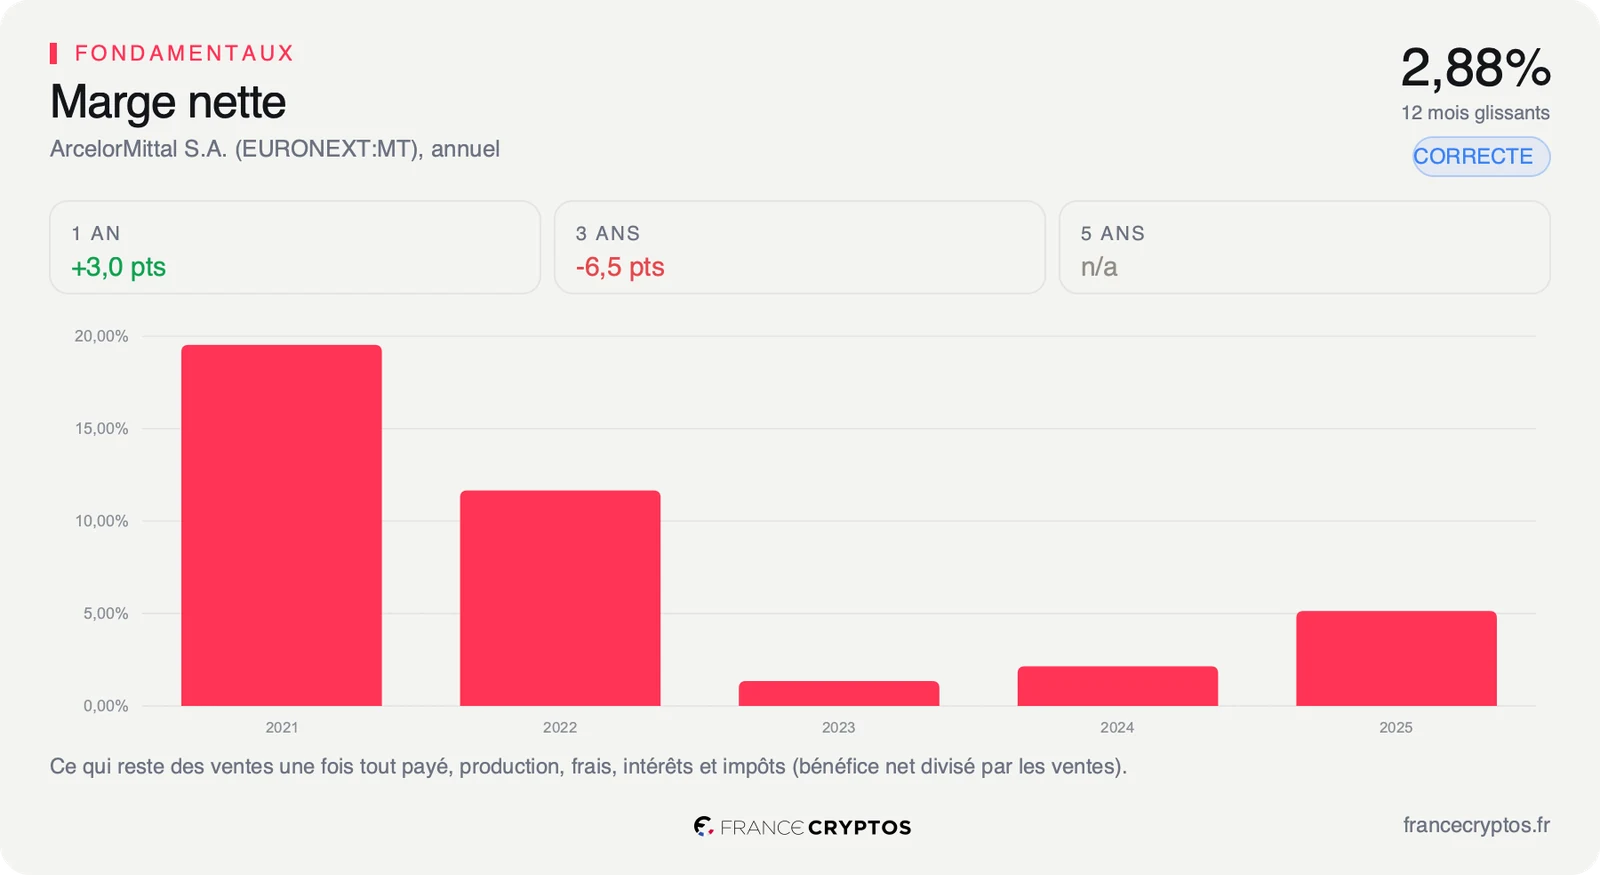
L'indicateur à surveiller est la marge nette, la part du chiffre d'affaires qui reste en bénéfice une fois tous les coûts payés. Elle ressort à 2,88%, contre 3,40% pour la médiane du sous-secteur : sur 100 dollars de ventes, ArcelorMittal garde moins de 3 dollars. Le prochain rendez-vous est la publication des résultats du 5 novembre, qui devrait aussi dire dans quel trimestre la dépréciation est passée.
Dans le scénario favorable, les prix européens de l'acier montent comme le suggère JP Morgan, et la marge remonte au-dessus de la médiane du secteur. Un PER de 30,29 fois redevient alors celui d'un bénéfice en reconstruction.
Dans le scénario défavorable, la marge reste au niveau actuel et les analystes poursuivent la baisse de leurs attentes de bénéfice engagée depuis trois mois. Le cours, qui a plus que doublé, se retrouve alors à payer un bénéfice qui ne suit pas.
Tant que la marge nette reste sous les 3,40% de la médiane du sous-secteur, un titre payé 30,29 fois ses bénéfices repose sur une amélioration encore à venir. Si elle repasse au-dessus dès la publication du 5 novembre, la même valorisation devient celle d'un sidérurgiste dont les comptes rattrapent enfin le cours.
Les données, en clair
- Dépréciation : la reconnaissance comptable qu'un actif vaut moins que sa valeur inscrite au bilan, sans sortie d'argent. ArcelorMittal : environ 1 milliard de dollars sur le site de Kryvyi Rih, annoncée le 25 septembre 2026.
- Bénéfice net : ce qui reste une fois toutes les charges payées. ArcelorMittal : 3 152 millions de dollars sur l'exercice 2025.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice. ArcelorMittal : 2,88% sur douze mois, contre 3,40% pour la médiane de son sous-secteur Steel (225 sociétés).
- Trésorerie sur dette : la part de la dette totale que couvre l'argent disponible. ArcelorMittal : 33,96%.
- Dette nette sur EBITDA : le nombre d'années d'excédent d'exploitation qu'il faudrait pour rembourser la dette nette. ArcelorMittal : 1,55 fois, contre 1,24 pour la médiane du sous-secteur.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. ArcelorMittal : -102,89 millions de dollars sur douze mois, soit un rendement de -0,19% contre 1,53% pour la médiane du sous-secteur.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose. ArcelorMittal : non calculable, les flux étant négatifs.
- PER : le cours divisé par le bénéfice par action. ArcelorMittal : 30,29 fois ses bénéfices publiés, contre 21,12 pour la médiane du sous-secteur, au 25 septembre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. ArcelorMittal : environ 77 dollars pour 14 analystes, d'environ 55 à 93 dollars.