
Nestlé (NESN), le propriétaire de Nescafé et de KitKat, perd la main sur ses six usines russes, placées sous administration provisoire par décret, et cède 2,63% en Bourse le 18 septembre. Mais la Russie pèse environ 1% des ventes: l'enjeu se lit dans une dette à 2,88 fois l'EBITDA.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Trésorerie, prime de risque |
Ce que le décret retire à Nestlé
Nestlé, c'est le café Nescafé et les capsules Nespresso, les barres KitKat, les bouillons Maggi, les croquettes Purina et les eaux Perrier ou Vittel. Peu de placards de cuisine en Europe n'en contiennent pas au moins un.
Le 17 septembre, un décret signé par Vladimir Poutine et publié sur le portail légal officiel russe a placé les actifs locaux du groupe de Vevey sous administration externe provisoire, rapporte CNBC. La gestion passe à L.E.V. Management, une société peu connue enregistrée à Moscou en octobre 2024 selon Euronews. Le même texte lui confie les actifs russes du distributeur Auchan et de Lemana Pro, l'ancienne filiale locale de Leroy Merlin.
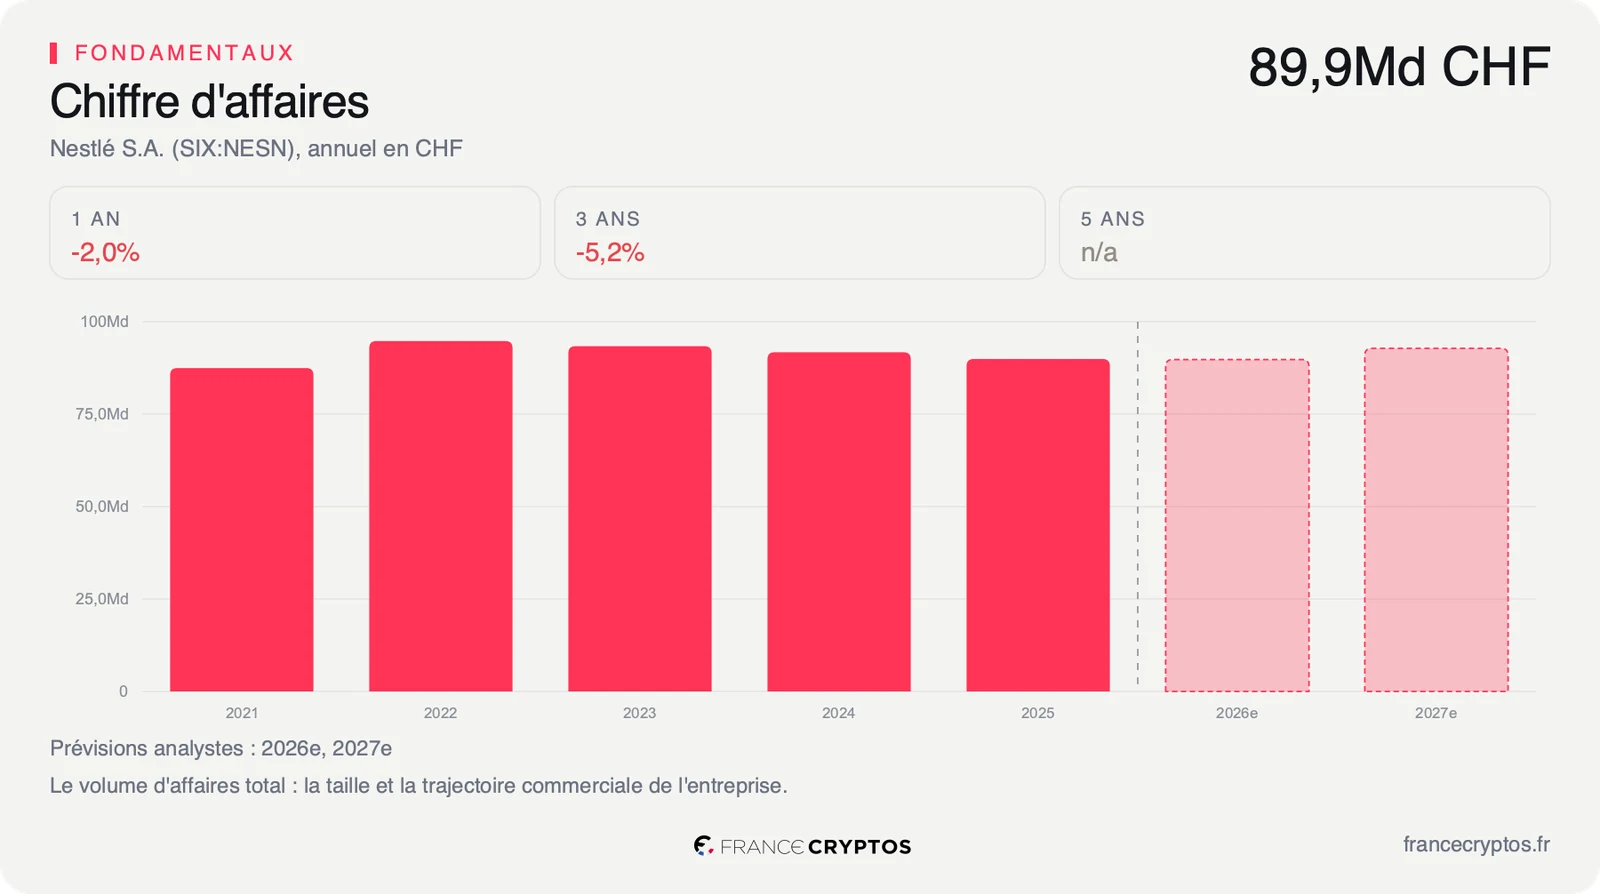
L'ensemble concerné compte six usines et environ 7 000 salariés, selon Euronews. Rapporté aux 271 000 salariés du groupe, cela représente moins de 3% des effectifs. Côté ventes, la Russie pèse aujourd'hui environ 1% du chiffre d'affaires, contre environ 2% avant la guerre en Ukraine. Sur les 88,37 Md CHF encaissés par Nestlé sur les douze derniers mois, cela fait un peu moins d'un milliard de francs par an, soit moins de quatre jours d'activité du groupe.
La source a ses limites, et elles comptent. Le géant suisse de l'alimentation dit prendre acte du décret, « évaluer la situation » et vouloir protéger ses droits ainsi que la continuité de l'activité. Il n'a publié ni valeur comptable des actifs concernés, ni dépréciation. Le porte-parole du Kremlin a indiqué vendredi, selon l'agence RIA Novosti, que seule la gestion externe était décidée à ce stade.
Le précédent, lui, est connu. Un décret de 2023 autorise Moscou à placer sous tutelle les biens de sociétés issues de pays jugés inamicaux, et le brasseur Carlsberg, Danone et l'énergéticien Fortum ont perdu par ce chemin le contrôle de leurs filiales. CNBC décrit la mesure comme une première étape vers un transfert à des investisseurs proches du pouvoir.
Ce que le prix incorpore déjà
Une saisie ne passe pas par les ventes, elle passe par le bilan. Des usines dont le groupe n'a plus la gestion sont des actifs qu'il faudra peut-être déprécier, et une trésorerie locale qu'il ne peut plus remonter. Le canal est donc double: la trésorerie, et la prime de risque que les investisseurs exigent pour détenir le titre.
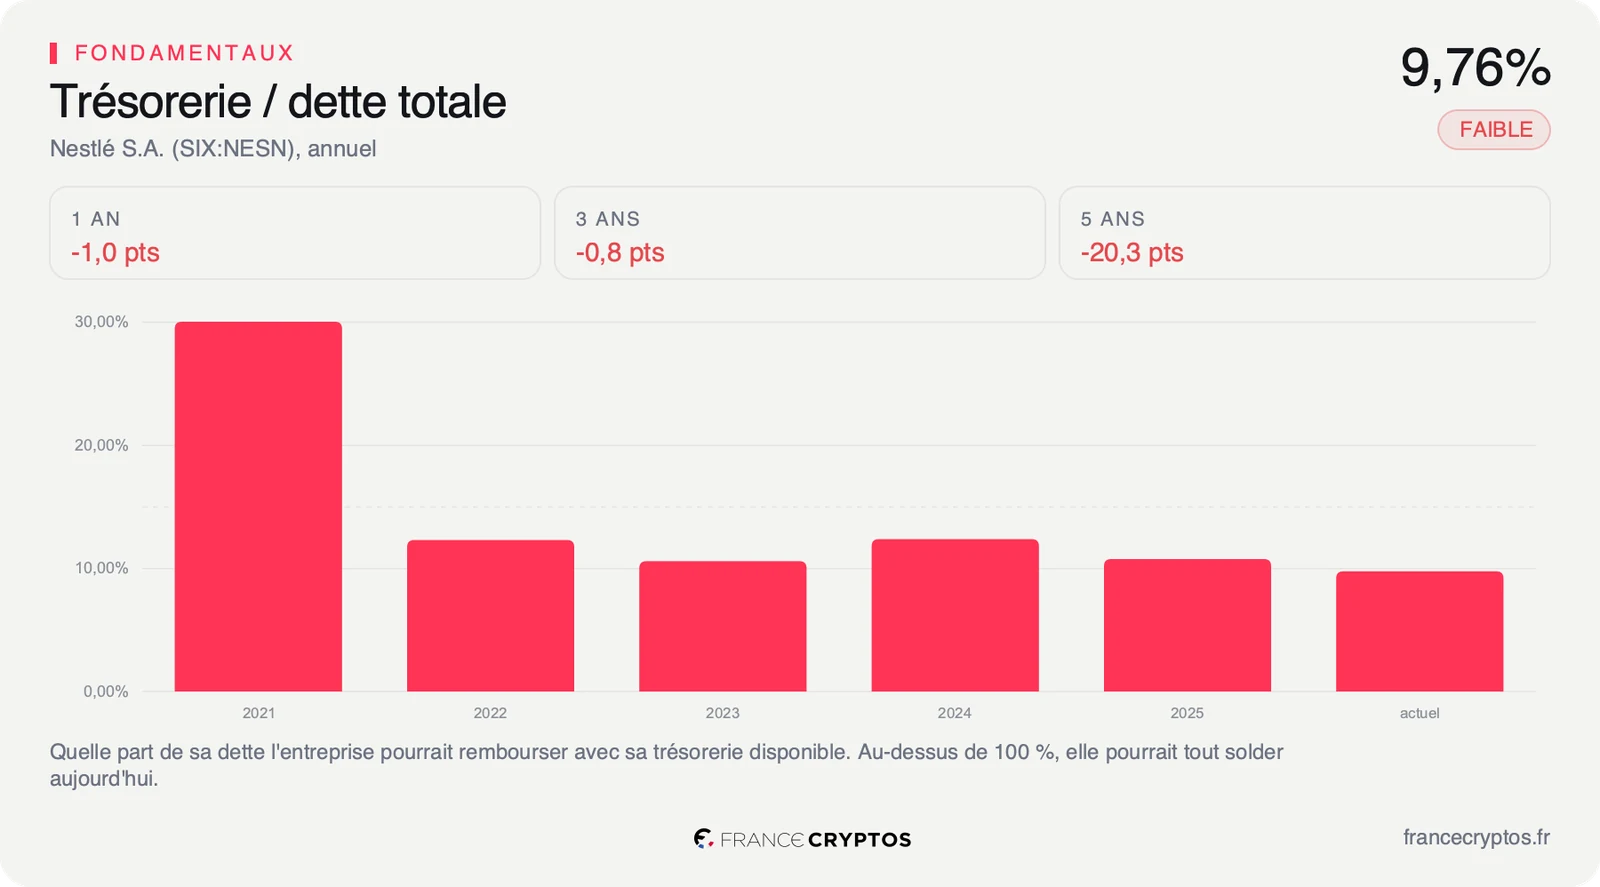
Or le bilan est la partie fragile du dossier. La trésorerie de Nestlé, 6,02 Md CHF, ne couvre que 9,76% de sa dette totale de 61,63 Md CHF: pour 100 francs de dette, le groupe a moins de 10 francs en caisse.
La dette nette, c'est-à-dire la dette une fois la trésorerie déduite, atteint 2,88 fois l'EBITDA, le bénéfice avant intérêts, impôts et amortissements. La médiane des 404 sociétés de son sous-secteur, les produits alimentaires, est à 0,93 fois. Traduit simplement: là où un concurrent moyen rembourserait sa dette en un peu moins d'un an de résultat d'exploitation, il en faudrait près de trois à Nestlé. La comparaison avec les 404 sociétés du sous-secteur situe ce levier ligne par ligne.
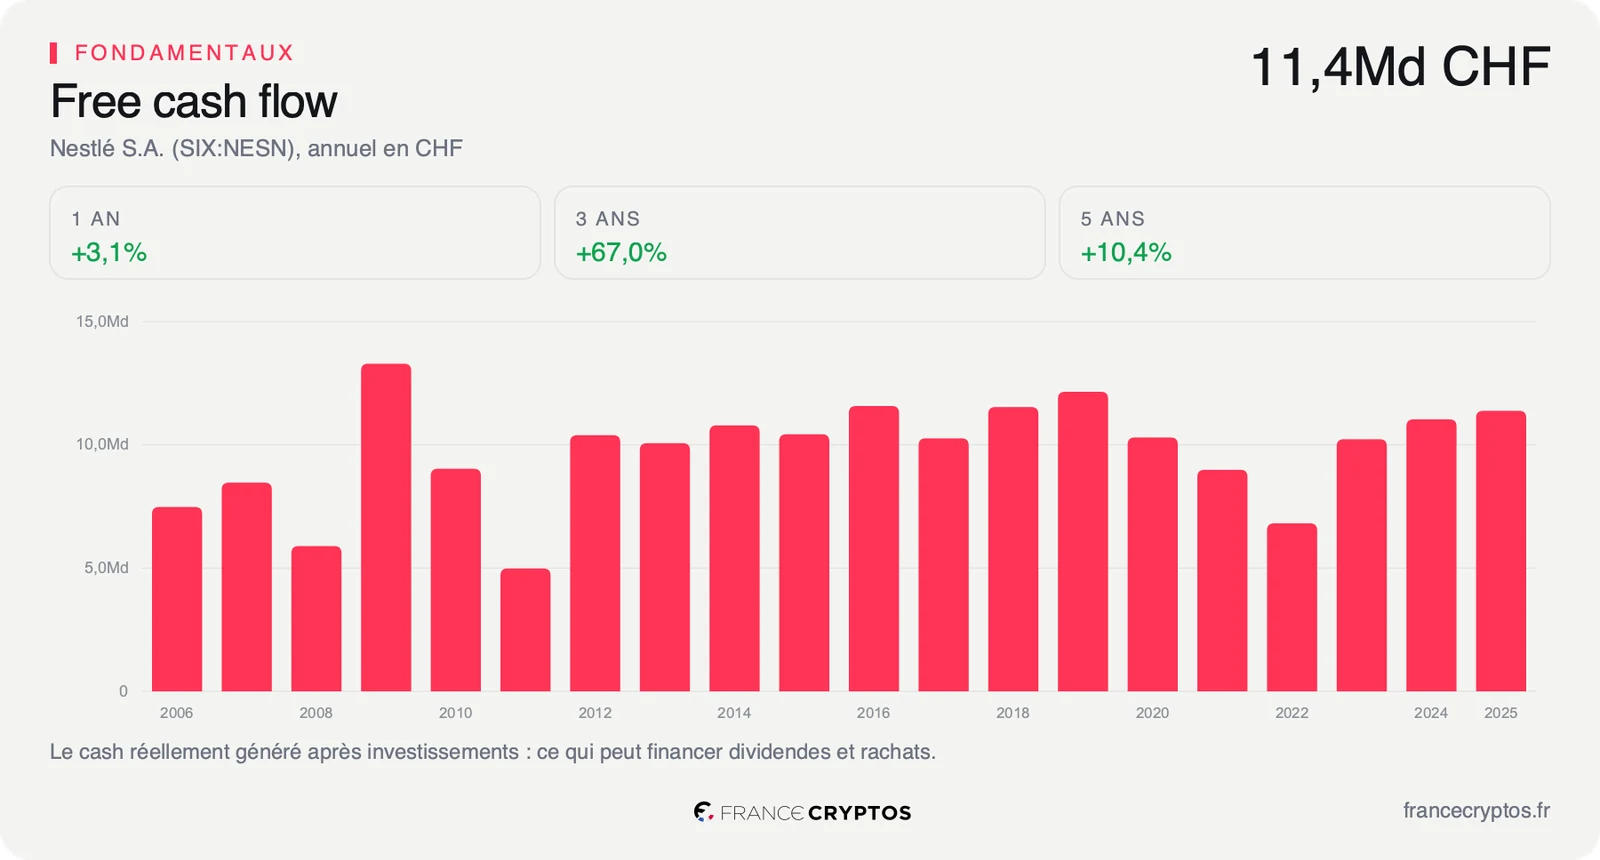
Ce qui rend ce levier supportable, c'est la machine à trésorerie. Nestlé a dégagé 12,52 Md CHF de free cash flow sur douze mois, l'argent qui reste une fois les dépenses d'exploitation et les investissements payés. Rapporté à la valeur du groupe en Bourse, ce flux donne un rendement de 6,40%, soit 6,40 francs de trésorerie par an pour 100 francs investis, contre 4,08% pour la médiane du sous-secteur. C'est ce flux qui paie le dividende et les intérêts, et une filiale qui pèse environ 1% des ventes ne le met pas en danger à elle seule.
Le décret pèse donc ailleurs: sur la marge de manoeuvre. Chaque franc de fonds propres effacé par une dépréciation alourdit le poids relatif d'une dette déjà trois fois supérieure à celle des pairs. Et le rappel tombe au moment où la croissance manque: le chiffre d'affaires de la dernière période publiée recule de 2,5% face à la même période un an plus tôt.
Reste ce que le cours suppose. Au cours du 18 septembre, le marché intègre une croissance du free cash flow de près de 2% par an pendant dix ans, quand la référence retenue pour ce dossier, l'évolution du bénéfice par action sur cinq ans, est un recul d'environ 4% par an. L'écart approche 6 points. Le décret retire un marché de cette équation: la trésorerie devra progresser avec une filiale de moins.
Ce que le marché en fait déjà
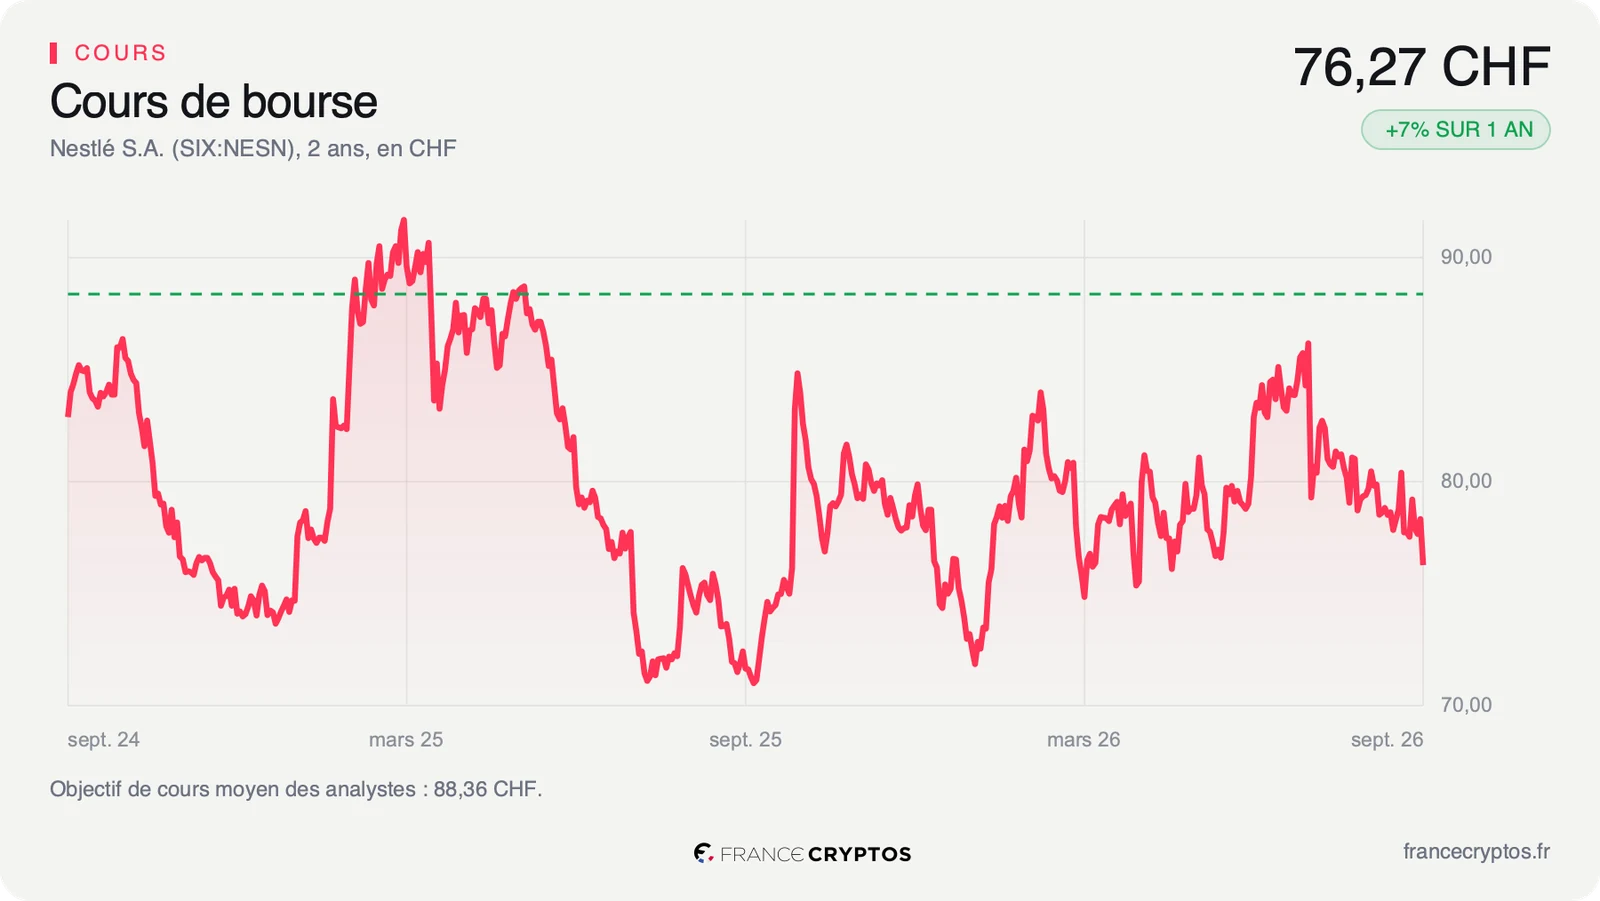
L'action a clôturé à 76,27 francs suisses le 18 septembre à Zurich, contre 78,33 francs la veille, soit un repli de 2,63%. CNBC relevait une baisse de 2,2% en cours de séance: le titre a donc continué de glisser jusqu'à la clôture.
L'ampleur mérite d'être mesurée. Sur une capitalisation de 195,47 Md CHF, une séance à -2,63% efface environ 5 Md CHF, soit plus de cinq fois les ventes annuelles réalisées en Russie. Le marché ne retranche pas un chiffre d'affaires perdu, il paie plus cher un risque: celui de voir une tutelle provisoire devenir une cession forcée, comme pour Danone ou Carlsberg.
Le titre abordait cette séance sans élan. Il se situe à 36% de sa fourchette des cinquante-deux dernières semaines, comprise entre 70,29 et 87,09 francs, et perd 2,49% depuis le 1er janvier. Sur un an, il gagne 6,88%, quand la médiane de son sous-secteur en perd 7,08%.
L'indice de force relative sur quatorze séances, qui situe un cours entre 0 et 100 selon la vigueur de ses hausses récentes, ressort à 38,53, dans le bas de son échelle. Le cours évolue 5,17% sous sa moyenne des cinquante dernières séances et 3,58% sous celle des deux cents dernières.
Les analystes, eux, n'avaient pas ce scénario en tête. Les 22 maisons qui suivent la valeur se répartissent en 10 positifs, 11 neutres et 1 négatif, avec des objectifs compris entre 69 et 100 francs et une moyenne d'environ 88 francs, soit un potentiel d'environ 16% selon ce consensus. Leurs prévisions de bénéfice par action pour 2026 ont même été relevées de 2,03% en quatre-vingt-dix jours, avant le décret.
Le cours et le fondamental vont ici dans le même sens. Ce qui diverge, c'est l'échelle: un événement qui touche environ 1% des ventes a coûté 2,63% de la valeur du groupe, parce qu'il réveille la question du bilan plutôt que celle des ventes.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, le 18 février 2027. Deux lignes y seront à lire: une éventuelle dépréciation des actifs russes, et le niveau du free cash flow.
Le scénario favorable est celui d'une tutelle qui reste une affaire comptable. Le groupe passe une dépréciation unique, le free cash flow se maintient autour des 12,52 Md CHF, et le rendement de ces flux, à 6,40%, continue de couvrir largement un dividende qui rend 4,06%. L'épisode se referme sur une ligne exceptionnelle du compte de résultat.
Le scénario défavorable est celui où la dépréciation s'ajoute à une activité qui ne repart pas. Des fonds propres de 28,94 Md CHF, déjà minces face à 61,63 Md CHF de dette, se réduisent encore, le levier monte au-dessus de 2,88 fois l'EBITDA, et un titre payé 26,41 fois ses bénéfices contre 18,30 fois pour la médiane de son sous-secteur, donc plus de 40% plus cher que l'acheteur moyen du secteur, perd ce qui justifiait cet écart: la régularité.
Tant que le rendement des flux disponibles reste au-dessus des 4,06% du dividende, la tutelle russe se lit comme une perte d'environ 1% des ventes, absorbée par la trésorerie. Si la dette nette dépasse 2,88 fois l'EBITDA pendant que le chiffre d'affaires continue de reculer, le même épisode devient le révélateur d'un bilan trois fois plus chargé que celui de ses pairs.
Les données, en clair
- Trésorerie rapportée à la dette totale : la part de sa dette qu'une société pourrait rembourser tout de suite avec l'argent en caisse. Nestlé : 9,76%, soit 6,02 Md CHF de trésorerie pour 61,63 Md CHF de dette, au 21 septembre 2026.
- Dette nette rapportée à l'EBITDA : la dette qui reste une fois la trésorerie déduite, divisée par le bénéfice avant intérêts, impôts et amortissements. Elle dit en combien d'années d'exploitation la dette serait remboursée. Nestlé : 2,88 fois, contre 0,93 fois pour la médiane de son sous-secteur des produits alimentaires, soit 404 sociétés.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Nestlé : 12,52 Md CHF sur les douze derniers mois.
- Rendement des flux disponibles : le free cash flow divisé par la valeur du groupe en Bourse. Nestlé : 6,40%, contre 4,08% pour la médiane de son sous-secteur.
- Croissance implicite du free cash flow : le rythme de progression que le cours actuel suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Nestlé : près de 2% par an, quand la référence du dossier est un recul d'environ 4% par an.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Nestlé : 26,41 fois, contre 18,30 fois pour la médiane de son sous-secteur, un niveau proche du milieu de ce que le titre a connu sur cinq ans.
- Rendement du dividende : le dividende annuel divisé par le cours. Nestlé : 4,06%, contre 2,18% pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Nestlé : environ 88 francs pour 22 analystes, avec des cibles de 69 à 100 francs.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Nestlé : 36% d'une fourchette allant de 70,29 à 87,09 francs.
- Indice de force relative sur quatorze séances : un indicateur qui situe le cours entre 0 et 100 selon la vigueur de ses hausses récentes face à ses baisses. Nestlé : 38,53, dans le bas de son échelle.